Domain glasseiden.de kaufen?
Wir ziehen mit dem Projekt
glasseiden.de um.
Sind Sie am Kauf der Domain
glasseiden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glasseiden.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Faserverbundwerkstoffe, Fachbücher von Volker Altstädt, Hauke Lengsfeld, Javier Lacalle, Thomas NeumeyerNach seinem Chemiestudium in Kiel und der Promotion am Lehrstuhl für Polymere Werkstoffe der Universität Bayreuth arbeitete Dr.-Ing. Hauke Lengsfeld bei Airbus Operations GmbH als Material- und Prozessexperte in der Produktion für CFK-Grossbauteile. Als Leiter des technischen Marketings und Vertriebs war er bei der Saertex Stade GmbH an der Entwicklung von CFK-Komponenten der A350XWB beteiligt. Bei der Hexcel Composites GmbH arbeitete er als Technical Support Manager für Zentraleuropa. In enger Zusammenarbeit mit weiteren Autoren entstand während dieser Zeit sein erstes Buch über die Verarbeitung von Prepregs. Seit 2018 arbeitet er als Bereichsleiter für die Entwicklung von Epoxyprodukten bei der Schill+Seilacher "Struktol" GmbH. Dr.-Ing. Hauke Lengsfeld hält Vorlesungen zu Faserverbundwerkstoffen an verschiedenen Hochschulen. Dr.-Ing. Javier Lacalle ist seit 2019 als Principal Engineer for Automation Development and Advanced Composite Manufacturing bei Goodrich Aerospace Europe GmbH beschäftigt. Prof. Dr.-Ing. Thomas Neumeyer ist Technisch-Wissenschaftlicher Direktor des Programmbereichs Verarbeitungstechnik des Leibniz-Instituts für Verbundwerkstoffe sowie Universitätsprofessor an der Rheinland-Pfälzischen Technischen Universität Kaiserslautern-Landau. Er war früher Leiter des Geschäftsbereichs Kunststoffe bei der Neue Materialien Bayreuth GmbH. Prof. Dr.-Ing. Volker Altstädt leitet seit 2000 die Abteilung Polymer Engineering an der Universität in Bayreuth.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
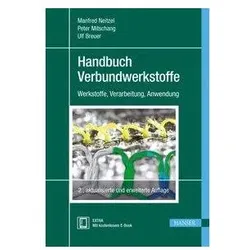
Handbuch Verbundwerkstoffe, Fachbücher von Manfred Mitschang, Neitzel MitschangDas umfassende Handbuch über Faserverbundwerkstoffe mit polymerer Matrix: Verbundwerkstoffe und insbesondere die faserverstärkten Polymere haben sich zu einer eigenständigen Werkstoffgruppe entwickelt und die Nische eines exklusiven Hochleistungswerkstoffs verlassen. Neue Anwendungen sind imageprägend und zeigen eine eindeutige Richtung hin zu konsequenten Leichtbautechnologien in grösseren Stückzahlen. Dies und einige wichtige Neuentwicklungen zur Herstellung von Faser-Kunststoff-Verbunden machten die Überarbeitung und Aktualisierung dieses Standardwerks erforderlich. Neue Prozessentwicklungen wurden insbesondere dann berücksichtigt, wenn diese ein hohes Umsetzungspotential aufweisen und eine industrielle Einführung absehbar ist. Die Schnittstellen der Verarbeitungstechnik zu den eingesetzten Materialien und Bauweisen werden besprochen. Der Überblick aller modernen Verfahren wird ergänzt.179,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Stubai, Cutter, Messer für Isolationsmaterial (Cutter)Das Messer für Isolationsmaterial von Stubai ist ein vielseitiges Werkzeug, das speziell für die Bearbeitung von Isolationsmaterialien entwickelt wurde. Mit einer doppelschneidigen Klinge aus rostfreiem, legiertem Edelstahl bietet es eine hohe Klingenhärte von 57 HRC, die für Langlebigkeit und Effizienz sorgt. Der Griff besteht aus stossfestem Polypropylen, was eine sichere Handhabung gewährleistet. Die Klinge ist mit einem Sägeschliff für dichte und harte Materialien sowie einem Wellenschliff für weichere und leichtere Materialien ausgestattet. Zudem ist die Klingenspitze so gestaltet, dass sie sich zum Bohren von Löchern eignet, was die Funktionalität des Messers weiter erhöht. Dieses Werkzeug ist ideal für Fachleute und Heimwerker, die präzise und effektive Schnitte in Isolationsmaterialien benötigen. - Doppelschneidige Klinge für vielseitige Anwendungen - Klinge aus rostfreiem, legiertem Edelstahl mit hoher Härte - Sägeschliff für harte Materialien und Wellenschliff für weiche Materialien - Klingenspitze zum Bohren von Löchern geeignet.31,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faserverbundwerkstoffe, Fachbücher von Volker Altstädt, Hauke Lengsfeld, Javier Lacalle, Thomas NeumeyerNach seinem Chemiestudium in Kiel und der Promotion am Lehrstuhl für Polymere Werkstoffe der Universität Bayreuth arbeitete Dr.-Ing. Hauke Lengsfeld bei Airbus Operations GmbH als Material- und Prozessexperte in der Produktion für CFK-Grossbauteile. Als Leiter des technischen Marketings und Vertriebs war er bei der Saertex Stade GmbH an der Entwicklung von CFK-Komponenten der A350XWB beteiligt. Bei der Hexcel Composites GmbH arbeitete er als Technical Support Manager für Zentraleuropa. In enger Zusammenarbeit mit weiteren Autoren entstand während dieser Zeit sein erstes Buch über die Verarbeitung von Prepregs. Seit 2018 arbeitet er als Bereichsleiter für die Entwicklung von Epoxyprodukten bei der Schill+Seilacher "Struktol" GmbH. Dr.-Ing. Hauke Lengsfeld hält Vorlesungen zu Faserverbundwerkstoffen an verschiedenen Hochschulen. Dr.-Ing. Javier Lacalle ist seit 2019 als Principal Engineer for Automation Development and Advanced Composite Manufacturing bei Goodrich Aerospace Europe GmbH beschäftigt. Prof. Dr.-Ing. Thomas Neumeyer ist Technisch-Wissenschaftlicher Direktor des Programmbereichs Verarbeitungstechnik des Leibniz-Instituts für Verbundwerkstoffe sowie Universitätsprofessor an der Rheinland-Pfälzischen Technischen Universität Kaiserslautern-Landau. Er war früher Leiter des Geschäftsbereichs Kunststoffe bei der Neue Materialien Bayreuth GmbH. Prof. Dr.-Ing. Volker Altstädt leitet seit 2000 die Abteilung Polymer Engineering an der Universität in Bayreuth.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Handbuch Verbundwerkstoffe, Fachbücher von Manfred Mitschang, Neitzel MitschangDas umfassende Handbuch über Faserverbundwerkstoffe mit polymerer Matrix: Verbundwerkstoffe und insbesondere die faserverstärkten Polymere haben sich zu einer eigenständigen Werkstoffgruppe entwickelt und die Nische eines exklusiven Hochleistungswerkstoffs verlassen. Neue Anwendungen sind imageprägend und zeigen eine eindeutige Richtung hin zu konsequenten Leichtbautechnologien in grösseren Stückzahlen. Dies und einige wichtige Neuentwicklungen zur Herstellung von Faser-Kunststoff-Verbunden machten die Überarbeitung und Aktualisierung dieses Standardwerks erforderlich. Neue Prozessentwicklungen wurden insbesondere dann berücksichtigt, wenn diese ein hohes Umsetzungspotential aufweisen und eine industrielle Einführung absehbar ist. Die Schnittstellen der Verarbeitungstechnik zu den eingesetzten Materialien und Bauweisen werden besprochen. Der Überblick aller modernen Verfahren wird ergänzt.179,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.