Domain glasseiden.de kaufen?
Wir ziehen mit dem Projekt
glasseiden.de um.
Sind Sie am Kauf der Domain
glasseiden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glasseiden.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Esschert Design, Fackel, Dochten aus GlasfasernDie Dochten aus Glasfasern von Esschert Design sind eine praktische Ergänzung für Ihre Fackeln. Dieses Set umfasst sechs Ersatzdochte, bestehend aus drei kleinen und drei grossen Varianten, die speziell für die Taumel-Fackeln FF8Z, FF24Z und FF15 konzipiert sind. Die Verwendung von Glasfaser als Material gewährleistet eine verbesserte Kraftstoffaufnahme, was zu einer effizienteren und gleichmässigeren Brenndauer führt. Diese Dochten sind nicht nur funktional, sondern auch langlebig, was sie zu einer idealen Wahl für alle macht, die ihre Fackeln regelmässig nutzen. Mit einer Höhe von 2 cm und einer Breite von 8 cm sind sie einfach zu handhaben und zu installieren. Das Set bietet eine praktische Lösung für den Austausch abgenutzter Dochte und sorgt dafür, dass Ihre Fackeln stets betriebsbereit sind. - Set mit 6 Ersatzdochten (3 x S und 3 x L) - Verbesserte Kraftstoffaufnahme durch Glasfaser - Kompatibel mit Taumel-Fackeln FF8Z, FF24Z und FF15.43,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
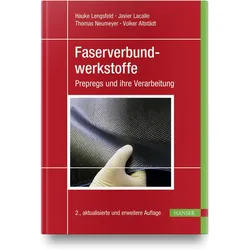
Faserverbundwerkstoffe, Fachbücher von Volker Altstädt, Hauke Lengsfeld, Javier Lacalle, Thomas NeumeyerNach seinem Chemiestudium in Kiel und der Promotion am Lehrstuhl für Polymere Werkstoffe der Universität Bayreuth arbeitete Dr.-Ing. Hauke Lengsfeld bei Airbus Operations GmbH als Material- und Prozessexperte in der Produktion für CFK-Grossbauteile. Als Leiter des technischen Marketings und Vertriebs war er bei der Saertex Stade GmbH an der Entwicklung von CFK-Komponenten der A350XWB beteiligt. Bei der Hexcel Composites GmbH arbeitete er als Technical Support Manager für Zentraleuropa. In enger Zusammenarbeit mit weiteren Autoren entstand während dieser Zeit sein erstes Buch über die Verarbeitung von Prepregs. Seit 2018 arbeitet er als Bereichsleiter für die Entwicklung von Epoxyprodukten bei der Schill+Seilacher "Struktol" GmbH. Dr.-Ing. Hauke Lengsfeld hält Vorlesungen zu Faserverbundwerkstoffen an verschiedenen Hochschulen. Dr.-Ing. Javier Lacalle ist seit 2019 als Principal Engineer for Automation Development and Advanced Composite Manufacturing bei Goodrich Aerospace Europe GmbH beschäftigt. Prof. Dr.-Ing. Thomas Neumeyer ist Technisch-Wissenschaftlicher Direktor des Programmbereichs Verarbeitungstechnik des Leibniz-Instituts für Verbundwerkstoffe sowie Universitätsprofessor an der Rheinland-Pfälzischen Technischen Universität Kaiserslautern-Landau. Er war früher Leiter des Geschäftsbereichs Kunststoffe bei der Neue Materialien Bayreuth GmbH. Prof. Dr.-Ing. Volker Altstädt leitet seit 2000 die Abteilung Polymer Engineering an der Universität in Bayreuth.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
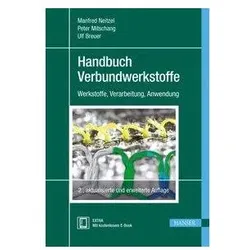
Handbuch Verbundwerkstoffe, Fachbücher von Manfred Mitschang, Neitzel MitschangDas umfassende Handbuch über Faserverbundwerkstoffe mit polymerer Matrix: Verbundwerkstoffe und insbesondere die faserverstärkten Polymere haben sich zu einer eigenständigen Werkstoffgruppe entwickelt und die Nische eines exklusiven Hochleistungswerkstoffs verlassen. Neue Anwendungen sind imageprägend und zeigen eine eindeutige Richtung hin zu konsequenten Leichtbautechnologien in grösseren Stückzahlen. Dies und einige wichtige Neuentwicklungen zur Herstellung von Faser-Kunststoff-Verbunden machten die Überarbeitung und Aktualisierung dieses Standardwerks erforderlich. Neue Prozessentwicklungen wurden insbesondere dann berücksichtigt, wenn diese ein hohes Umsetzungspotential aufweisen und eine industrielle Einführung absehbar ist. Die Schnittstellen der Verarbeitungstechnik zu den eingesetzten Materialien und Bauweisen werden besprochen. Der Überblick aller modernen Verfahren wird ergänzt.179,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
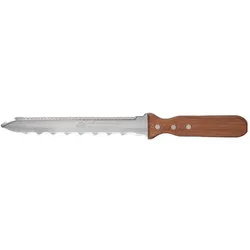
Stubai, Cutter, Messer für Isolationsmaterial (Cutter)Das Messer für Isolationsmaterial von Stubai ist ein vielseitiges Werkzeug, das speziell für die Bearbeitung von Isolationsmaterialien entwickelt wurde. Mit einer doppelschneidigen Klinge aus rostfreiem, legiertem Edelstahl bietet es eine hohe Klingenhärte von 57 HRC, die für Langlebigkeit und Effizienz sorgt. Der Griff besteht aus stossfestem Polypropylen, was eine sichere Handhabung gewährleistet. Die Klinge ist mit einem Sägeschliff für dichte und harte Materialien sowie einem Wellenschliff für weichere und leichtere Materialien ausgestattet. Zudem ist die Klingenspitze so gestaltet, dass sie sich zum Bohren von Löchern eignet, was die Funktionalität des Messers weiter erhöht. Dieses Werkzeug ist ideal für Fachleute und Heimwerker, die präzise und effektive Schnitte in Isolationsmaterialien benötigen. - Doppelschneidige Klinge für vielseitige Anwendungen - Klinge aus rostfreiem, legiertem Edelstahl mit hoher Härte - Sägeschliff für harte Materialien und Wellenschliff für weiche Materialien - Klingenspitze zum Bohren von Löchern geeignet.31,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esschert Design, Fackel, Dochten aus GlasfasernDie Dochten aus Glasfasern von Esschert Design sind eine praktische Ergänzung für Ihre Fackeln. Dieses Set umfasst sechs Ersatzdochte, bestehend aus drei kleinen und drei grossen Varianten, die speziell für die Taumel-Fackeln FF8Z, FF24Z und FF15 konzipiert sind. Die Verwendung von Glasfaser als Material gewährleistet eine verbesserte Kraftstoffaufnahme, was zu einer effizienteren und gleichmässigeren Brenndauer führt. Diese Dochten sind nicht nur funktional, sondern auch langlebig, was sie zu einer idealen Wahl für alle macht, die ihre Fackeln regelmässig nutzen. Mit einer Höhe von 2 cm und einer Breite von 8 cm sind sie einfach zu handhaben und zu installieren. Das Set bietet eine praktische Lösung für den Austausch abgenutzter Dochte und sorgt dafür, dass Ihre Fackeln stets betriebsbereit sind. - Set mit 6 Ersatzdochten (3 x S und 3 x L) - Verbesserte Kraftstoffaufnahme durch Glasfaser - Kompatibel mit Taumel-Fackeln FF8Z, FF24Z und FF15.43,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faserverbundwerkstoffe, Fachbücher von Volker Altstädt, Hauke Lengsfeld, Javier Lacalle, Thomas NeumeyerNach seinem Chemiestudium in Kiel und der Promotion am Lehrstuhl für Polymere Werkstoffe der Universität Bayreuth arbeitete Dr.-Ing. Hauke Lengsfeld bei Airbus Operations GmbH als Material- und Prozessexperte in der Produktion für CFK-Grossbauteile. Als Leiter des technischen Marketings und Vertriebs war er bei der Saertex Stade GmbH an der Entwicklung von CFK-Komponenten der A350XWB beteiligt. Bei der Hexcel Composites GmbH arbeitete er als Technical Support Manager für Zentraleuropa. In enger Zusammenarbeit mit weiteren Autoren entstand während dieser Zeit sein erstes Buch über die Verarbeitung von Prepregs. Seit 2018 arbeitet er als Bereichsleiter für die Entwicklung von Epoxyprodukten bei der Schill+Seilacher "Struktol" GmbH. Dr.-Ing. Hauke Lengsfeld hält Vorlesungen zu Faserverbundwerkstoffen an verschiedenen Hochschulen. Dr.-Ing. Javier Lacalle ist seit 2019 als Principal Engineer for Automation Development and Advanced Composite Manufacturing bei Goodrich Aerospace Europe GmbH beschäftigt. Prof. Dr.-Ing. Thomas Neumeyer ist Technisch-Wissenschaftlicher Direktor des Programmbereichs Verarbeitungstechnik des Leibniz-Instituts für Verbundwerkstoffe sowie Universitätsprofessor an der Rheinland-Pfälzischen Technischen Universität Kaiserslautern-Landau. Er war früher Leiter des Geschäftsbereichs Kunststoffe bei der Neue Materialien Bayreuth GmbH. Prof. Dr.-Ing. Volker Altstädt leitet seit 2000 die Abteilung Polymer Engineering an der Universität in Bayreuth.129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Handbuch Verbundwerkstoffe, Fachbücher von Manfred Mitschang, Neitzel MitschangDas umfassende Handbuch über Faserverbundwerkstoffe mit polymerer Matrix: Verbundwerkstoffe und insbesondere die faserverstärkten Polymere haben sich zu einer eigenständigen Werkstoffgruppe entwickelt und die Nische eines exklusiven Hochleistungswerkstoffs verlassen. Neue Anwendungen sind imageprägend und zeigen eine eindeutige Richtung hin zu konsequenten Leichtbautechnologien in grösseren Stückzahlen. Dies und einige wichtige Neuentwicklungen zur Herstellung von Faser-Kunststoff-Verbunden machten die Überarbeitung und Aktualisierung dieses Standardwerks erforderlich. Neue Prozessentwicklungen wurden insbesondere dann berücksichtigt, wenn diese ein hohes Umsetzungspotential aufweisen und eine industrielle Einführung absehbar ist. Die Schnittstellen der Verarbeitungstechnik zu den eingesetzten Materialien und Bauweisen werden besprochen. Der Überblick aller modernen Verfahren wird ergänzt.179,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Accessories 2608902489 2608902489 Trennscheibe 1 St. VerbundwerkstoffeHerausragende Lebensdauer in unterschiedlichen Materialien! Der gleichbleibende Durchmesser hält Schnittgeschwindigkeit und Schnittkapazität konstant hoch Profis schätzen Winkelschleifer für ihre Fähigkeit, zähe Materialien wie Beton, Stein und Metall zu trennen. Mit dem EXPERT Carbide Multi Wheel kann dieses wunderbare Werkzeug noch vielseitiger eingesetzt werden. Es schneidet effizient alle Arten von weicheren Materialien wie Holz, Kunststoff und moderne Verbundwerkstoffe. Mit dem EXPERT Carbide Multi Wheel wird dein Winkelschleifer noch vielseitiger. Viele Handwerker benötigen möglicherweise nur dieses einzige Elektrowerkzeug. Überragende Lebensdauer dank Bosch Carbide Technology18,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.